La institución financiera Banco Plata ha presentado en México una nueva función denominada «Ahorro en garantía«, una modalidad diseñada para que los tarjetahabientes puedan incrementar de forma directa la línea de crédito de su tarjeta mientras generan ganancias sobre su dinero. Esta herramienta busca ofrecer una alternativa accesible a quienes cuentan con límites de crédito iniciales bajos o desean fortalecer su perfil ante las sociedades de información crediticia sin dejar sus recursos estancados.
Cómo funciona el esquema de depósito y aumento uno a uno
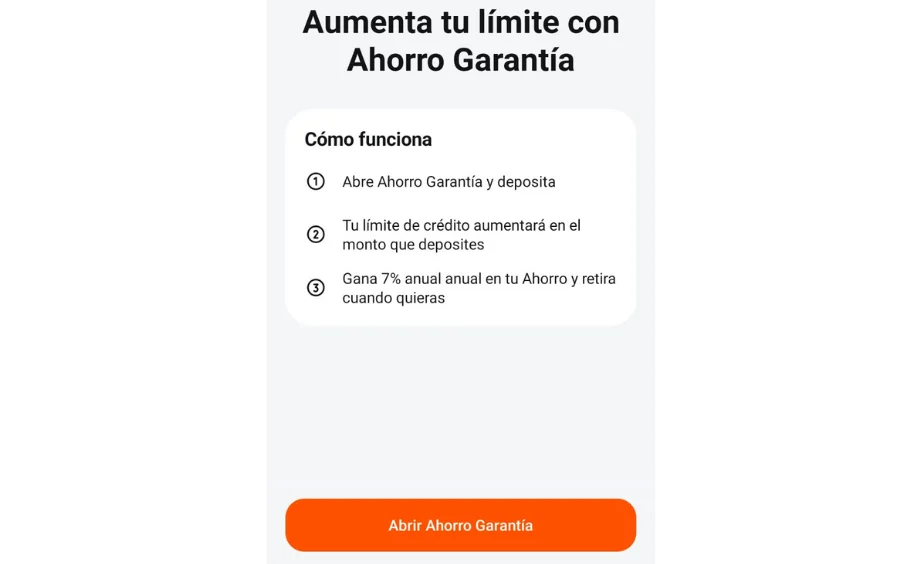
El mecanismo operativo de esta nueva función destaca por su proporcionalidad directa. Por cada peso que el cliente deposite dentro del apartado de Ahorro en garantía desde la aplicación móvil de la entidad, el límite de financiamiento disponible en su tarjeta de crédito aumentará exactamente en la misma cantidad. Este esquema de relación uno a uno permite al usuario decidir el monto exacto en el que desea expandir su capacidad de compra, sin depender exclusivamente de las evaluaciones periódicas de riesgo del banco.
#Publicidad - Enlaces de Afiliado.
Rendimientos sobre los fondos en garantía y disponibilidad del dinero
A diferencia de los esquemas de garantía tradicionales donde los fondos permanecen inactivos, la propuesta de Banco Plata incorpora una tasa de rendimiento de hasta 8.5% anual sobre el capital depositado. Esta característica busca evitar la pérdida de poder adquisitivo por inflación mientras los recursos respaldan la línea de crédito. Asimismo, la institución ha habilitado un proceso digital para la apertura del ahorro en cuestión de minutos, ofreciendo opciones para gestionar y retirar los fondos cuando el cliente lo requiera, sujeto a los ajustes correspondientes en el límite de crédito disponible.
El impacto en el historial crediticio ante Buró de Crédito
Además de otorgar mayor liquidez inmediata, el incremento de la línea mediante este esquema influye positivamente en la construcción del historial crediticio del usuario. Al reportar un límite total más elevado ante entidades como el Buró de Crédito, disminuye el porcentaje de utilización de la línea frente a las compras realizadas. Para el sistema financiero, un saldo crediticio más amplio gestionado de forma responsable suele interpretarse como una señal de estabilidad, lo que puede facilitar la aprobación de productos financieros de mayor cuantía en otras instituciones en el futuro.
Para quién puede resultar conveniente esta herramienta
Esta modalidad resulta especialmente útil tanto para usuarios que van iniciando su vida financiera como para aquellos que buscan reconstruir sus antecedentes crediticios o necesitan una línea de compra mayor para gastos específicos. No obstante, los especialistas recomiendan mantener una planificación clara del presupuesto personal para evitar un sobreendeudamiento, asegurando que el incremento en la capacidad de pago responda a compras planificadas y no a un consumo imprevisto.