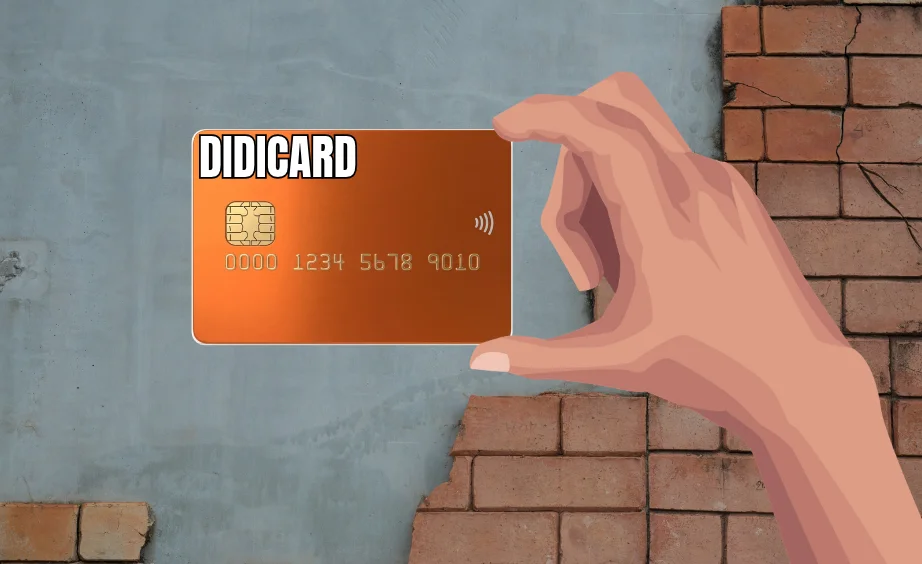
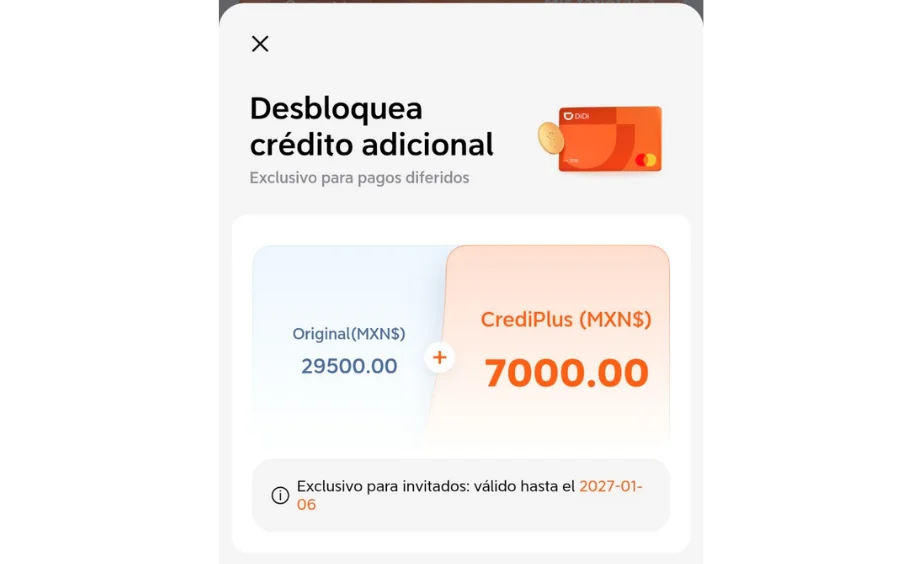
La tarjeta de crédito DiDi Card ha comenzado el despliegue de una nueva función denominada Credi Plus entre sus usuarios en México. Se trata de una línea de crédito secundaria y exclusiva para realizar compras en pagos diferidos con intereses, diseñada para operar de forma independiente al límite de crédito habitual del plástico. Con este movimiento estratégico previo a las temporadas de mayor actividad comercial en el país, DiDi busca otorgar un mayor margen de financiamiento a sus clientes sin comprometer la liquidez asignada para sus gastos cotidianos.
Funcionamiento independiente de la línea de crédito tradicional
La principal innovación de Credi Plus reside en la separación de saldos dentro de la misma aplicación. Tradicionalmente, cuando un tarjetahabiente decide diferir una compra a plazos con intereses, el saldo total del artículo queda bloqueado en su línea de crédito original, reduciendo el monto disponible para compras diarias. Con esta nueva modalidad, DiDi Card asigna un límite de crédito adicional exclusivo para las compras diferidas. De esta manera, el usuario puede parcializar un pago sin que la operación consuma el saldo de su línea de crédito convencional.
#Publicidad - Enlaces de Afiliado.
Mecanismo de activación y automatización por monto
El acceso a Credi Plus funciona mediante una invitación directa dentro de la aplicación móvil y requiere la activación manual por parte del titular. Una vez habilitada la función, el cliente puede personalizar las reglas de financiamiento estableciendo un monto mínimo a partir del cual las transacciones se diferirán de manera automática. Por ejemplo, al fijar un umbral de $500 o $1,000 pesos mexicanos, cualquier compra que iguale o supere dicha cantidad se enviará directamente a la línea Credi Plus en el plazo seleccionado (como 3 o 6 meses), mientras que los consumos menores continuarán cargándose a la línea de crédito habitual sin diferimiento.
Tasas de interés, plazos y estructura de pagos
Al tratarse de un esquema de financiamiento con costo, los pagos diferidos a través de Credi Plus generan intereses ordinarios y el respectivo Impuesto al Valor Agregado (IVA). De acuerdo con la información expuesta en la plataforma, las compras parcializadas bajo este modelo consideran tasas de interés anuales cercanas al 89% en promedio.
El desglose de los pagos se incorpora a la fecha de corte y pago regular de la tarjeta. Por ejemplo, en una compra de $500 pesos diferida a un plazo de 6 meses, la primera mensualidad reflejará una cuota compuesta por capital, intereses y su respectivo IVA, cobrándose dentro del periodo de facturación en curso y manteniendo las fechas de vencimiento habituales del estado de cuenta.
Liquidación anticipada y cancelación sin penalización
Un aspecto relevante en los términos operativos de Credi Plus es la flexibilidad ofrecida para la amortización de la deuda. La entidad permite realizar la cancelación del plan de pagos diferidos o la liquidación total anticipada en cualquier momento, sin que esto genere comisiones ni penalizaciones por pronto pago. Si el tarjetahabiente decide saldar el total de la compra diferida antes de concluir el plazo contratado, la aplicación recalcula la cuenta para liberar el saldo de la línea adicional.
Impacto del financiamiento y recomendaciones de uso
La incorporación de una línea de crédito secundaria representa una herramienta de liquidez útil frente a gastos imprevistos o compras de mayor volumen. No obstante, al implicar una tasa de interés ordinaria elevada, los especialistas en finanzas personales sugieren utilizar este tipo de crédito de manera cautelosa. Es recomendable reservar el diferimiento con intereses exclusivamente para emergencias o adquisiciones indispensables, verificando siempre que el pago mensual resultante se ajuste a la capacidad de pago del usuario sin generar sobreendeudamiento.